两部门发布广告费和业务宣传费支出税前扣除新规 广告业务的税务处理与影响分析
引言
财政部、国家税务总局联合发布《关于广告费和业务宣传费支出税前扣除有关事项的公告》(以下简称《公告》),对广告费和业务宣传费的税前扣除政策进行了明确和调整。这一公告的出台,对于广告业务相关企业,尤其是涉及广告宣传投入较大的行业,具有重要的税务与经营影响。本文旨在解读公告核心内容,分析其对广告业务的影响,并提出企业应对建议。
一、公告核心内容解读
根据《公告》,企业发生的符合条件的广告费和业务宣传费支出,除国务院财政、税务主管部门另有规定外,不超过当年销售(营业)收入15%的部分,准予扣除;超过部分,准予在以后纳税年度结转扣除。这一规定延续了此前企业所得税法实施条例的原则,但在具体执行口径上进行了细化,明确了广告费和业务宣传费的界定范围,以及关联企业间的分摊协议处理等事项。
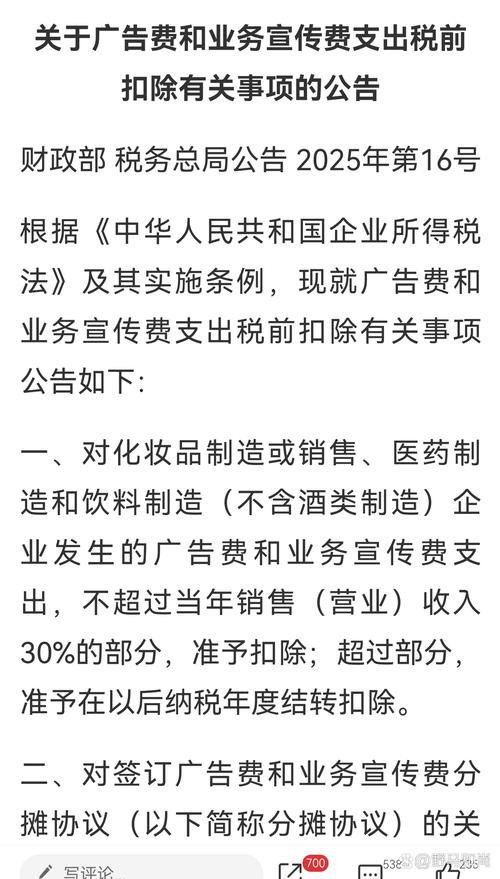
值得注意的是,公告对化妆品制造或销售、医药制造和饮料制造(不含酒类制造)企业发生的广告费和业务宣传费支出,继续执行不超过当年销售(营业)收入30%的扣除比例。这一差异化政策体现了国家对特定行业的扶持与规范并重的导向。
二、对广告业务的影响分析
- 广告投放企业的税前扣除更加明确
对于广告主而言,公告进一步明确了广告费和业务宣传费的税前扣除标准,有助于企业合理规划广告预算,降低税务风险。特别是对于高广告投入行业,如化妆品、医药和饮料行业,较高的扣除比例上限能够有效减轻税负,激励企业加大市场推广力度。
- 广告服务提供方的业务合规要求提升
广告公司、媒体平台等广告服务提供方在开具发票、确认收入时,需更加注重业务真实性、费用合理性与凭证合规性。公告强调广告费和业务宣传费必须与生产经营活动直接相关,且需取得合法有效凭证。这意味着广告服务链条上的各方都需加强合规管理,确保业务流、资金流、发票流一致。
- 关联企业间分摊协议受到规范
公告对关联企业间签订的广告费和业务宣传费分摊协议进行了明确,要求按照独立交易原则进行分摊,并允许按照分摊协议归集扣除。这一规定促进了广告业务在集团内部的合理调配,但也对关联企业的税务合规提出了更高要求,防止通过分摊协议转移利润、逃避税收。
- 引导广告行业向高质量发展
从长远看,公告通过税前扣除政策的精细化,引导广告业务从粗放式投放转向精准化、合规化运营。广告主将更倾向于选择能够提供真实效果、合规票据的优质广告服务商,从而推动整个广告行业提升服务质量和透明度。
三、企业应对建议
- 完善内部税务管理制度。企业应结合公告要求,修订完善广告费和业务宣传费的预算、审批、报销和核算流程,确保每一笔支出均有合规凭证支持。
- 加强合同与发票管理。在签订广告合同和取得发票时,确保内容真实、项目明确、金额合理,避免因凭证问题导致税前扣除被否。
- 合理利用结转扣除政策。对于当年度超限额的广告费支出,企业应准确进行纳税调整,并按规定在以后年度结转扣除,充分享受政策红利。
- 关联企业需审视分摊协议。涉及关联交易的广告费分摊,应遵循独立交易原则,准备同期资料,以应对税务机关的特别纳税调整风险。
- 及时关注后续配套文件。公告的执行可能涉及具体征管细则,企业应保持与主管税务机关的沟通,及时获取政策解读和操作指引。
两部门发布的广告费和业务宣传费税前扣除公告,是深化“放管服”改革、优化税收营商环境的重要举措。它不仅为广告业务相关企业提供了明确的税务规则,也引导行业走向更加规范、透明的发展道路。企业只有主动适应政策变化,加强税务合规管理,才能在激烈的市场竞争中行稳致远,实现社会效益与经济效益的双赢。
如若转载,请注明出处:http://www.zhongxiang9.com/product/53.html
更新时间:2026-10-05 20:29:18